

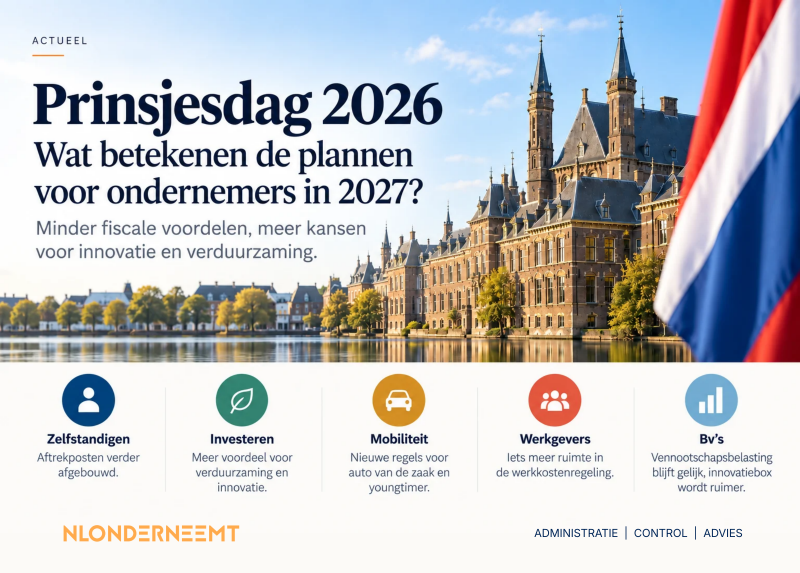
Op Prinsjesdag heeft het kabinet de plannen voor 2027 gepresenteerd. Voor ondernemers zitten daar verschillende wijzigingen tussen. Sommige maatregelen leveren voordeel op, bijvoorbeeld bij investeringen in verduurzaming en innovatie. Tegelijkertijd worden verschillende fiscale voordelen voor zelfstandigen verder afgebouwd.
Wat gaat er veranderen en waar moet je als ondernemer rekening mee houden? We zetten de belangrijkste plannen op een rij.
Let op: het gaat op dit moment nog om voorstellen. De Tweede en Eerste Kamer moeten de belastingplannen nog behandelen. De uiteindelijke regels kunnen dus nog wijzigen.
1. Zelfstandigenaftrek daalt verder
Voor ondernemers in de inkomstenbelasting wordt de zelfstandigenaftrek opnieuw lager. In 2026 bedraagt deze € 1.200. In 2027 wordt dat volgens de plannen € 900.
Dat betekent dat een groter deel van je winst belast wordt.
Voor een ondernemer met bijvoorbeeld € 60.000 winst betekent een verlaging van de aftrek met € 300 niet dat je € 300 extra belasting betaalt. Je belastbare inkomen wordt € 300 hoger; het daadwerkelijke belastingeffect hangt af van je persoonlijke situatie en het belastingtarief dat op jou van toepassing is.
De daling past binnen de al eerder ingezette afbouw van de zelfstandigenaftrek. citeturn1view0
2. Startersaftrek wordt vrijwel volledig afgebouwd
Voor startende ondernemers is de verandering een stuk groter.
De startersaftrek bedraagt momenteel € 2.123. Het kabinet wil deze per 1 januari 2027 verlagen naar slechts € 10. Vanaf 2028 moet de regeling helemaal verdwijnen.
Ook de mogelijkheid voor starters om bepaalde bedrijfsmiddelen willekeurig af te schrijven staat op de nominatie om vanaf 2028 te verdwijnen. citeturn1view0turn2view0
Voor nieuwe ondernemers betekent dit dat fiscale startersvoordelen de komende jaren een veel kleinere rol gaan spelen. Een goede liquiditeits- en belastingplanning bij de start van een onderneming wordt daardoor nog belangrijker.
3. Inkomstenbelasting verandert
Ook de tarieven in box 1 veranderen. Volgens de huidige voorstellen gelden voor 2027 de volgende tarieven:
Tot € 39.247: 36,23%
Van € 39.247 tot € 78.426: 38,16%
Boven € 78.426: 49,50%
Opvallend is dat de grens van de hoogste belastingschijf op € 78.426 blijft staan. Deze grens wordt niet aangepast aan de inflatie. Daardoor kunnen mensen bij een stijgend inkomen eerder met een deel van hun inkomen in het hoogste tarief terechtkomen. citeturn1view0
Voor ondernemers in een eenmanszaak, vof of maatschap is daarom niet alleen de winstontwikkeling relevant, maar ook de combinatie met andere inkomsten en aftrekposten.
4. Vennootschapsbelasting blijft gelijk
Voor ondernemers met een bv verandert er op dit punt juist weinig.
Het kabinet is van plan de tarieven van de vennootschapsbelasting in 2027 gelijk te houden:
Tot € 200.000 belastbare winst: 19%
Boven € 200.000: 25,8%
Ook de grens tussen beide tarieven blijft € 200.000. citeturn1view1
Voor bv's zorgt dit in ieder geval voor enige voorspelbaarheid bij het maken van de begroting en belastingprognose voor 2027.
5. Zakelijke kilometers: € 0,25 per kilometer
De onbelaste kilometervergoeding is al met terugwerkende kracht per 1 januari 2026 verhoogd van € 0,23 naar € 0,25 per kilometer.
Rijd je als ondernemer met je privéauto zakelijke kilometers? Dan mag je € 0,25 per zakelijke kilometer als kosten van je winst aftrekken.
Werkgevers mogen werknemers eveneens maximaal € 0,25 per kilometer onbelast vergoeden voor zakelijke reizen en woon-werkverkeer. citeturn1view2
Controleer dus ook of de kilometervergoeding in je eigen administratie of salarisadministratie inmiddels correct staat ingesteld.
6. Auto van de zaak: brandstofauto wordt duurder voor werkgevers
Voor werkgevers met auto's van de zaak komt er een belangrijke verandering.
Het kabinet wil vanaf 2027 een extra belasting invoeren wanneer een werkgever een nieuwe benzine-, diesel- of hybride auto aan een werknemer ter beschikking stelt die ook privé of voor woon-werkverkeer wordt gebruikt.
Deze zogenoemde pseudo-eindheffing bedraagt jaarlijks 12% van de catalogusprijs van de auto.
Voor auto's die al vóór 2027 ter beschikking zijn gesteld, komt er overgangsrecht. citeturn1view2
Werkgevers die binnenkort hun wagenpark vernieuwen, doen er daarom goed aan om de fiscale gevolgen van elektrische en niet-elektrische auto's mee te nemen in hun berekeningen.
7. Youngtimerregeling wordt aangepast
Ook de youngtimerregeling verandert.
Momenteel kan een oudere zakelijke auto vanaf een bepaalde leeftijd onder de youngtimerregeling vallen. De leeftijdsgrens wordt volgens de plannen stapsgewijs verhoogd:
2027: minimaal 17 jaar oud
2028: minimaal 20 jaar oud
Een eerder plan om de grens al in 2027 naar 25 jaar te verhogen gaat niet door. citeturn2view0
Gebruik je momenteel een youngtimer of overweeg je er één zakelijk aan te schaffen? Dan is het verstandig om opnieuw te berekenen of de regeling de komende jaren nog op jouw auto van toepassing blijft.
8. Investeren in energiebesparing wordt aantrekkelijker
Voor ondernemers die willen verduurzamen komt er juist extra fiscaal voordeel.
Het kabinet stelt voor om het aftrekpercentage van de Energie-investeringsaftrek (EIA) in 2027 te verhogen van 40% naar 45%. citeturn2view0
Via de EIA kunnen ondernemers een deel van kwalificerende investeringen in energiebesparende bedrijfsmiddelen aanvullend van hun fiscale winst aftrekken.
Denk bijvoorbeeld aan bepaalde energiezuinige installaties, apparatuur of andere investeringen die op de geldende Energielijst staan.
Heb je voor 2027 een grotere investering gepland? Dan kan het moment waarop je de investering aangaat fiscaal relevant zijn.
9. Meer voordeel voor innovatieve mkb-bedrijven
Ook innovatie krijgt extra aandacht.
Voor het mkb wil het kabinet de innovatiebox verruimen. Het plafond van de regeling wordt verhoogd van € 25.000 naar € 100.000. Daarmee kan een groter deel van kwalificerende innovatieve winst tegen het lagere tarief van de innovatiebox worden belast. citeturn1view1turn2view1
Daarnaast trekt het kabinet miljarden uit voor innovatie, verduurzaming en financiering van ondernemingen. Zo is € 3,3 miljard voorzien voor een Nationale Investeringsinstelling en komt er onder andere nieuw budget voor het Nationaal Groeifonds. citeturn2view1
Voor innovatieve mkb-bedrijven kan het daarom interessant zijn om niet alleen naar de belastingmaatregelen te kijken, maar ook naar beschikbare financierings- en subsidieregelingen.
10. Werkkostenregeling wordt iets ruimer
Werkgevers krijgen in 2027 iets meer ruimte binnen de werkkostenregeling (WKR).
De vrije ruimte over de eerste € 400.000 van de fiscale loonsom wordt volgens de plannen verhoogd van 2% naar 2,16%. citeturn1view2
Daar staat tegenover dat het kabinet het specifieke belastingvoordeel voor personeelskortingen wil afschaffen. Personeelskortingen kunnen eventueel nog wel binnen de vrije ruimte van de WKR worden ondergebracht. citeturn1view1
Voor werkgevers is het daarom verstandig om eind 2026 opnieuw te bekijken hoe de beschikbare vrije ruimte in 2027 het beste kan worden ingezet.
Wat betekenen de plannen onderaan de streep?
Er is niet één effect dat voor iedere ondernemer hetzelfde is.
Voor zzp'ers en andere IB-ondernemers valt vooral de verdere afbouw van ondernemersaftrek op. Met name voor starters wordt het fiscale voordeel aanzienlijk kleiner.
Voor bv's blijven de reguliere tarieven van de vennootschapsbelasting stabiel, terwijl innovatieve bedrijven mogelijk meer gebruik kunnen maken van de innovatiebox.
Voor werkgevers zijn onder meer de wijzigingen in de WKR en de nieuwe heffing op brandstofauto's van belang.
En voor ondernemers die de komende jaren willen investeren of verduurzamen, kunnen de hogere EIA en andere stimuleringsmaatregelen juist kansen bieden.
Wat kun je nu al doen?
Hoewel de plannen nog niet definitief zijn, is Prinsjesdag een goed moment om vooruit te kijken naar 2027. Denk bijvoorbeeld aan je verwachte winst, belastingdruk, investeringen, zakelijke auto en personeelskosten.
Vooral bij grotere investeringen kan het verschil maken of je deze nog in 2026 doet of juist in 2027. Dat is echter afhankelijk van de specifieke regeling én je eigen fiscale situatie.
De komende maanden behandelt het parlement het Belastingplan 2027. Pas na goedkeuring door de Tweede en Eerste Kamer zijn de maatregelen definitief. citeturn2view0
Wil je weten wat de plannen voor 2027 concreet betekenen voor jouw onderneming?
NLONDERNEEMT helpt ondernemers met hun administratie, belastingen en financiële planning. Zo weet je niet alleen wat er verandert, maar ook wat je daar binnen jouw onderneming mee moet doen.
Reactie plaatsen
Reacties